Backup oder Archivierung? Unterschiede und Aufbewahrungspflichten nach GoBD
Was ist der Unterschied zwischen Backup und Archivierung?
Backup und Archivierung verfolgen unterschiedliche Ziele: Ein Backup ist eine Sicherungskopie des aktuellen Datenbestands, um Systeme und Daten nach einem Ausfall, einem Fehler oder einem Angriff wiederherzustellen. Eine Archivierung bewahrt abgeschlossene Unterlagen unveränderbar und auffindbar über lange Zeit auf, zum Beispiel um gesetzliche Aufbewahrungsfristen nach Handels- und Steuerrecht zu erfüllen. Ein Backup ersetzt deshalb kein Archiv, und ein Archiv ersetzt kein Backup.
In vielen Unternehmen werden beide Begriffe gleichgesetzt, etwa nach dem Motto „Die alten Rechnungen sind ja im Backup“. Das ist riskant: Backups werden nach einigen Wochen oder Monaten überschrieben, und kaum jemand kann darin nach Jahren gezielt eine einzelne Rechnung finden.
Wie unterscheiden sich Backup und Archiv im Detail?
Die Unterschiede zeigen sich in vier Punkten:
1. Zweck
Das Backup dient der Wiederherstellung des Betriebs. Das Archiv dient der Aufbewahrung und dem Nachweis, etwa gegenüber dem Finanzamt bei einer Betriebsprüfung.
2. Inhalt
Ein Backup enthält den kompletten Stand von Servern, Datenbanken und Dateien, oft in vielen Versionen. Ein Archiv enthält ausgewählte, abgeschlossene Dokumente wie Rechnungen, Verträge oder Jahresabschlüsse.
3. Aufbewahrungsdauer
Backups werden meist nach Tagen, Wochen oder wenigen Monaten überschrieben. Archivierte Unterlagen müssen je nach Art sechs, acht oder zehn Jahre aufbewahrt werden.
4. Anforderungen
Beim Backup zählen Vollständigkeit, Schnelligkeit und Schutz vor Angriffen. Beim Archiv zählen Unveränderbarkeit, Auffindbarkeit und Lesbarkeit bis zum Ende der Frist.
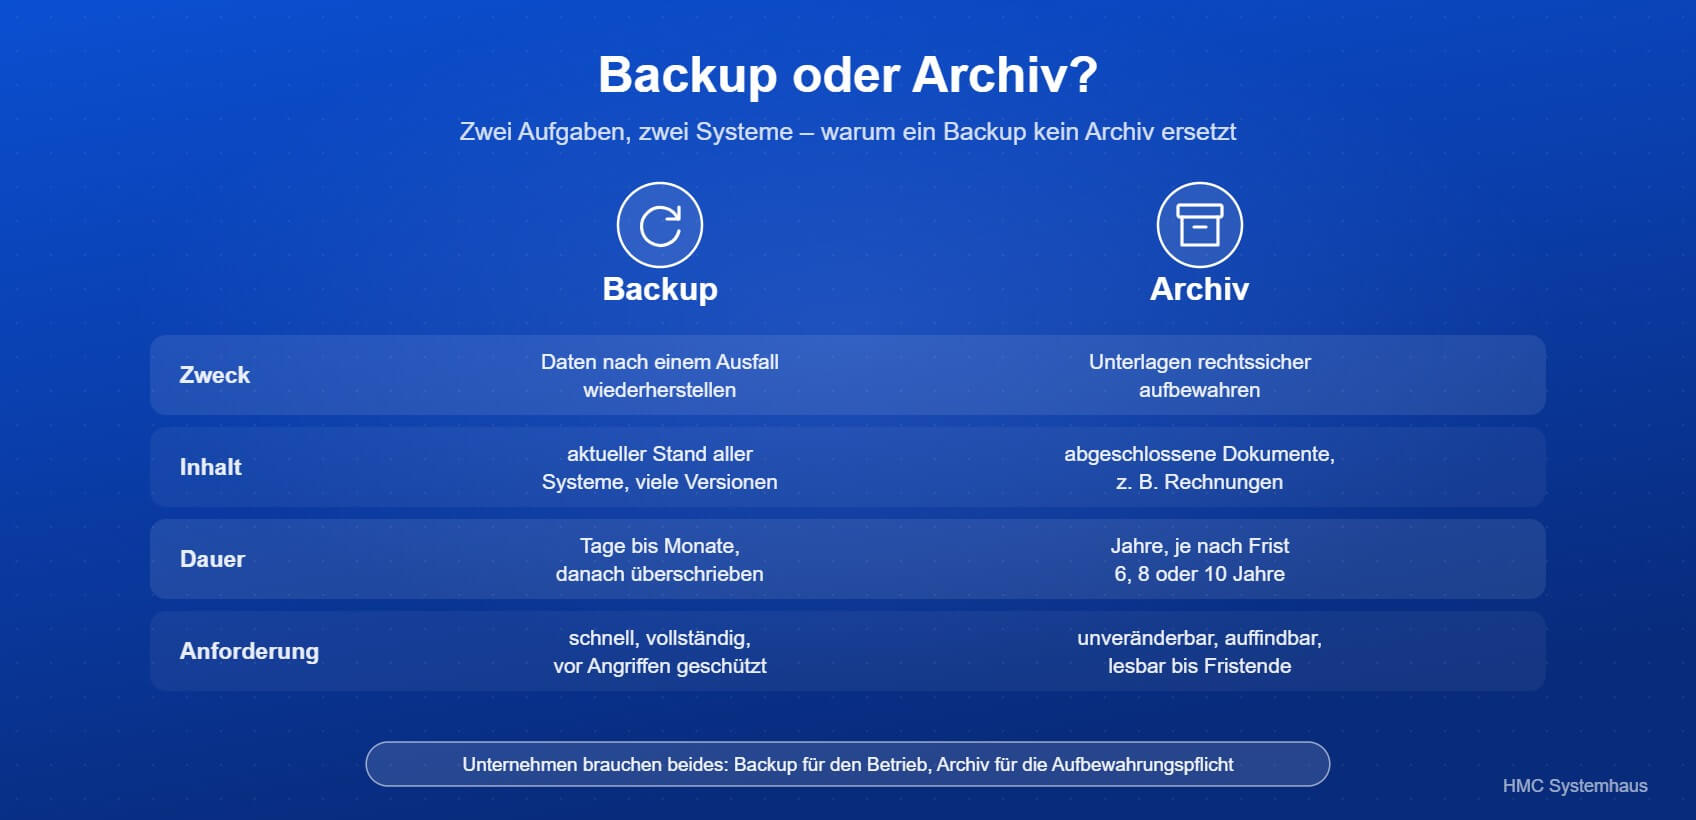
Backup und Archiv im Vergleich
Welche Aufbewahrungsfristen gelten?
Die handels- und steuerrechtlichen Fristen ergeben sich aus § 257 HGB und § 147 AO. Seit dem Vierten Bürokratieentlastungsgesetz gelten mit Wirkung ab dem 1. Januar 2025 diese Fristen:
- 10 Jahre: Handelsbücher und Aufzeichnungen, Inventare, Eröffnungsbilanzen, Jahresabschlüsse und Lageberichte.
- 8 Jahre: Buchungsbelege, zum Beispiel Eingangs- und Ausgangsrechnungen. Vorher galten hier zehn Jahre.
- 6 Jahre: empfangene und versandte Handels- und Geschäftsbriefe, auch als E-Mail, sowie sonstige steuerlich relevante Unterlagen.
Für Banken, Versicherungen und Wertpapierinstitute bleibt es bei Buchungsbelegen bei zehn Jahren. Die Frist beginnt mit dem Ende des Kalenderjahres, in dem die Unterlage entstanden ist. Sie kann sich verlängern, solange die steuerliche Festsetzungsfrist noch läuft, etwa während einer Betriebsprüfung. Klären Sie Einzelfälle mit Ihrem Steuerberater.
Was verlangen die GoBD von einem elektronischen Archiv?
Die GoBD (Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff) regeln, wie elektronische Unterlagen aufbewahrt werden müssen. Die wichtigsten Anforderungen:
- Unveränderbarkeit: Archivierte Dokumente dürfen nicht unbemerkt geändert oder gelöscht werden können.
- Originalformat: Elektronisch empfangene Unterlagen werden in dem Format aufbewahrt, in dem sie eingegangen sind. Ein Ausdruck auf Papier genügt nicht.
- Maschinelle Auswertbarkeit: Bei einer Betriebsprüfung muss das Finanzamt auf die Daten zugreifen oder sie auswerten lassen können.
- Verfahrensdokumentation: Es muss beschrieben sein, wie Unterlagen erfasst, abgelegt und aufbewahrt werden.
Mit der Änderung der GoBD vom 14. Juli 2025 hat das Bundesfinanzministerium die Regeln für E-Rechnungen konkretisiert: Bei E-Rechnungen genügt es in der Regel, den strukturierten Teil (zum Beispiel die XML-Datei) aufzubewahren. Der menschenlesbare Teil einer hybriden Rechnung muss nur dann zusätzlich aufbewahrt werden, wenn er steuerlich relevante Zusatzinformationen wie Buchungsvermerke enthält.
Warum reicht ein Backup als Archiv nicht aus?
Ein Backup erfüllt die Anforderungen an ein Archiv in der Regel nicht:
- Es wird überschrieben: Nach Ablauf der Aufbewahrungsdauer des Backups sind ältere Stände weg, lange bevor die gesetzliche Frist endet.
- Es ist kaum durchsuchbar: Eine einzelne Rechnung aus einer acht Jahre alten Sicherung herauszusuchen, ist aufwendig oder unmöglich.
- Die Technik veraltet: Ob sich ein altes Sicherungsformat nach Jahren noch einspielen lässt, ist ungewiss.
- Es enthält zu viel: Ein Backup enthält auch personenbezogene Daten, die längst hätten gelöscht werden müssen.
Umgekehrt gilt: Auch das Archiv selbst braucht ein Backup. Fällt der Archivspeicher aus, sind sonst die aufbewahrungspflichtigen Unterlagen verloren, und das Finanzamt kann Besteuerungsgrundlagen schätzen.
Was bedeutet das für den Datenschutz?
Archivierung und Datenschutz greifen ineinander. Nach der DSGVO dürfen personenbezogene Daten nur so lange gespeichert werden, wie es für den Zweck nötig ist. Die gesetzliche Aufbewahrungspflicht ist ein solcher Zweck. Nach Ablauf der Frist müssen die Daten gelöscht werden. Ein Löschkonzept regelt, welche Daten wann aus Archiv und Systemen entfernt werden, und wie mit Daten in Backups umgegangen wird, die nicht einzeln gelöscht werden können.
Unser Praxistipp
Der Jahreswechsel ist ein guter Zeitpunkt, um zwei Dinge zu prüfen: Welche Unterlagen haben ihre Aufbewahrungsfrist erreicht und dürfen nach Rücksprache mit dem Steuerberater gelöscht werden? Und liegen alle aufbewahrungspflichtigen Dokumente, insbesondere E-Rechnungen und geschäftliche E-Mails, in einem Archiv, das unveränderbar ist und selbst gesichert wird? Wenn dabei auffällt, dass „das Backup“ als Archiv dient, ist es Zeit für eine saubere Trennung. Wie wir Datensicherung und Archiv zusammen planen, zeigt unsere Seite Datensicherung für Unternehmen.
Häufige Fragen zu Backup und Archivierung
Müssen geschäftliche E-Mails archiviert werden?
Ja, soweit sie Handels- oder Geschäftsbriefe oder Buchungsbelege sind, etwa Angebote, Auftragsbestätigungen oder Rechnungen. Sie müssen sechs beziehungsweise acht Jahre unveränderbar aufbewahrt werden.
Reicht es, Rechnungen als PDF in einem Ordner abzulegen?
In der Regel nicht. Ein normaler Dateiordner schützt nicht vor Änderung oder Löschung. Ein Dokumentenmanagement- oder Archivsystem erfüllt die Anforderungen an Unveränderbarkeit und Nachvollziehbarkeit besser.
Dürfen Papierbelege nach dem Scannen vernichtet werden?
Unter Voraussetzungen ja. Das sogenannte ersetzende Scannen muss nach einem dokumentierten Verfahren erfolgen, das in der Verfahrensdokumentation beschrieben ist.
Wie lange muss ein Backup aufbewahrt werden?
Dafür gibt es keine feste gesetzliche Frist. Die Aufbewahrungsdauer richtet sich danach, wie weit Sie im Ernstfall zurückgehen müssen (siehe RTO und RPO), zum Beispiel nach einem Ransomware-Angriff, der erst nach Wochen entdeckt wird.
Fazit
Backup und Archiv sind zwei verschiedene Werkzeuge mit verschiedenen Aufgaben. Das Backup bringt den Betrieb nach einem Ausfall zurück, das Archiv erfüllt die Aufbewahrungspflichten aus HGB, AO und GoBD. Unternehmen brauchen beides, sauber getrennt und aufeinander abgestimmt: ein schnelles, nach der 3-2-1-Regel geschütztes Backup und ein unveränderbares, durchsuchbares Archiv, das selbst ebenfalls gesichert wird. Ergänzt um ein Löschkonzept entsteht so ein Datenmanagement, das auch einer Betriebsprüfung und einer Datenschutzkontrolle standhält.
Quellen und Rechtsgrundlagen
- § 147 AO – Ordnungsvorschriften für die Aufbewahrung von Unterlagen (gesetze-im-internet.de)
- § 257 HGB – Aufbewahrung von Unterlagen, Aufbewahrungsfristen (gesetze-im-internet.de)
- BMF-Schreiben vom 14. Juli 2025 – GoBD, 2. Änderung (Bundesfinanzministerium)
- Verordnung (EU) 2016/679 (DSGVO), Art. 5 und Art. 17 (EUR-Lex)
Backup und Archiv sauber getrennt?
Wir prüfen, ob Ihre Datensicherung und Ihre Archivierung ihre jeweilige Aufgabe erfüllen, und schließen die Lücken.
- Datensicherung, die den Betrieb nach einem Ausfall schnell zurückbringt
- Archivlösung für E-Mails und Dokumente, die die Anforderungen der GoBD unterstützt
- Abstimmung mit Ihrem Löschkonzept nach DSGVO
Sprechen Sie uns an – wir beraten Sie gern.
Telefon 02941 / 9787-0 · E-Mail info@hmcplus.de